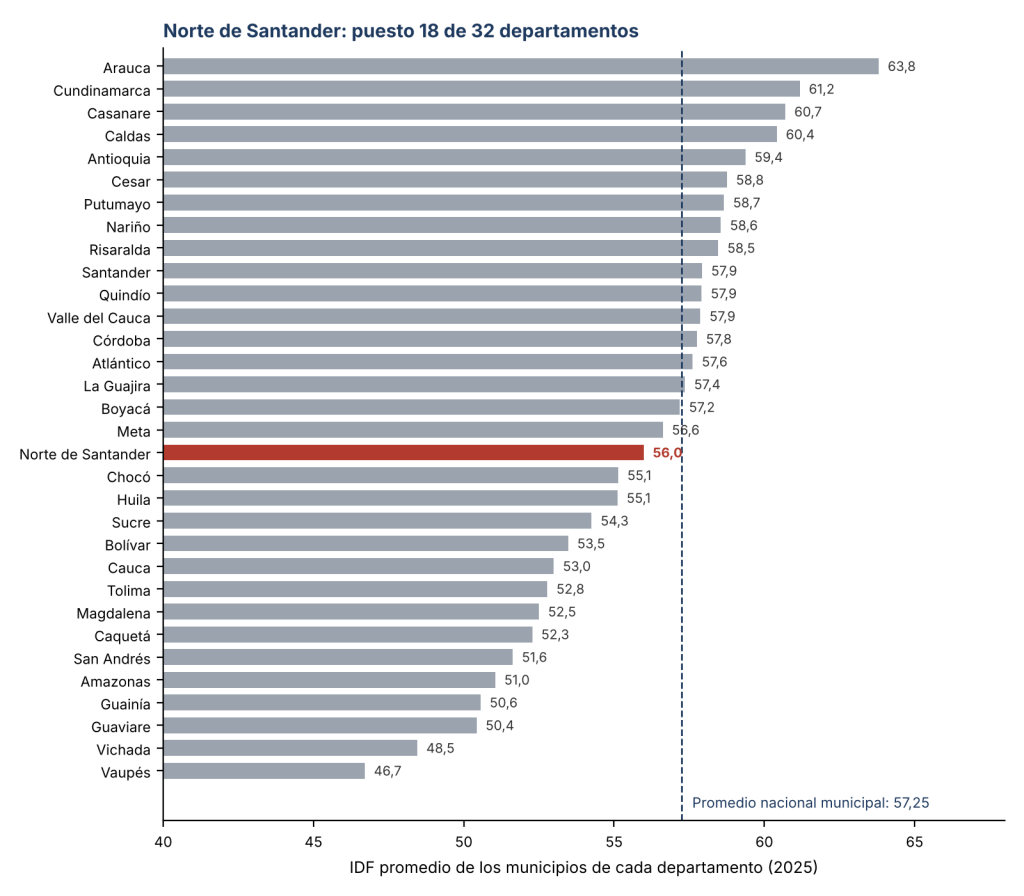
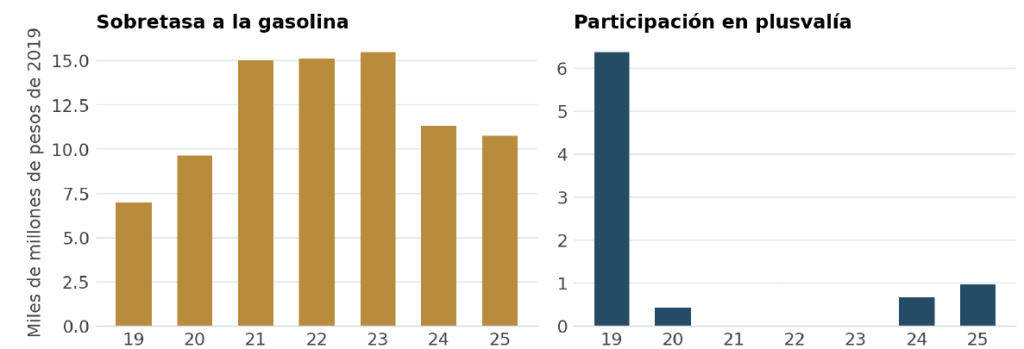El Índice de Desempeño Fiscal (IDF) del DNP se calcula para cada municipio. Si se promedian los resultados de 2025 por departamento, Norte de Santander obtiene 55,98 puntos y queda en el puesto 18 de 32, por debajo del promedio nacional municipal (57,25). Ninguno de sus 40 municipios llega a «Solvente»: 11 están en «Vulnerable» y 29 (72,5%) en «Riesgo». En el país, el 6,1% de los municipios está en «Solvente» o «Sostenible».
IDF promedio de los municipios de cada departamento, sin Bogotá. Fuente: cálculos propios con base en DNP-CIFFIT.
Los vecinos y comparables le sacan ventaja: Arauca (63,8), Cesar (58,8), Santander (57,9) y Boyacá (57,2). Solo cinco municipios del departamento están entre los 200 mejores del país: Cúcuta, Villa del Rosario, Toledo, Tibú y Chitagá.
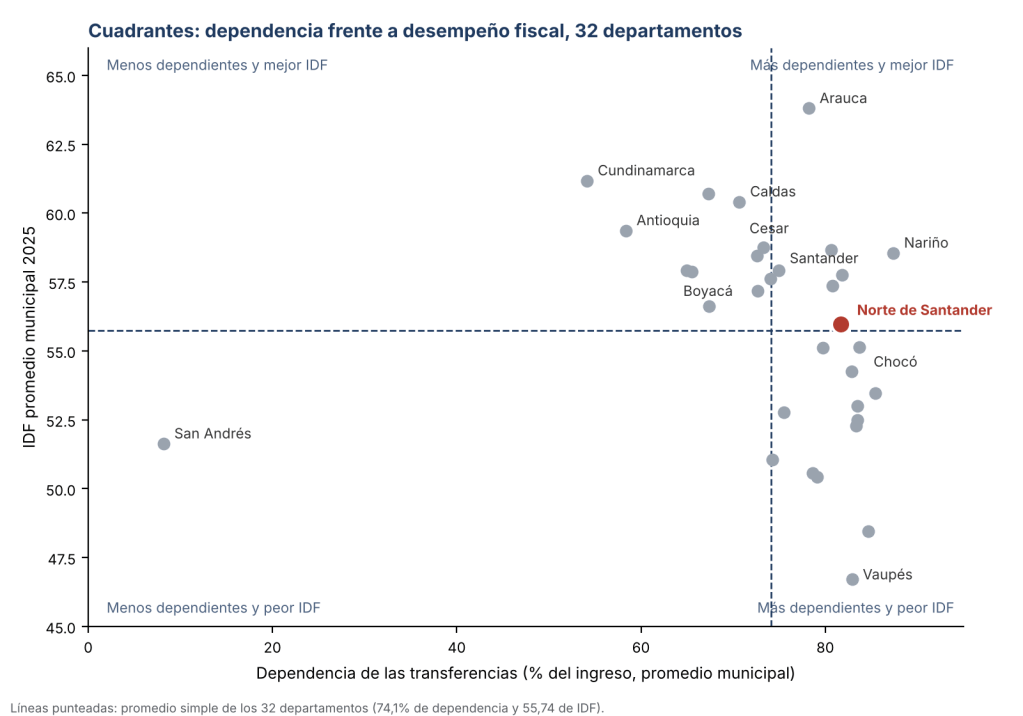
Dependientes y en el borde
Líneas punteadas: promedio simple de los 32 departamentos. Fuente: cálculos propios con base en DNP-CIFFIT.
El cruce entre dependencia y desempeño es revelador. Norte de Santander está del lado de alta dependencia (81,7%, frente a 74,1% en promedio) y justo sobre la línea del IDF promedio (55,98 frente a 55,74): en el borde entre los departamentos dependientes que se sostienen, como Arauca, Nariño o Santander, y los dependientes rezagados, como Chocó, Cauca o Vaupés. Un punto menos lo pasaría al cuadrante de abajo. Arauca muestra que la dependencia no condena: con 78,2% logra el mejor promedio del país, gracias a una inversión en capital fijo de 35,6%.
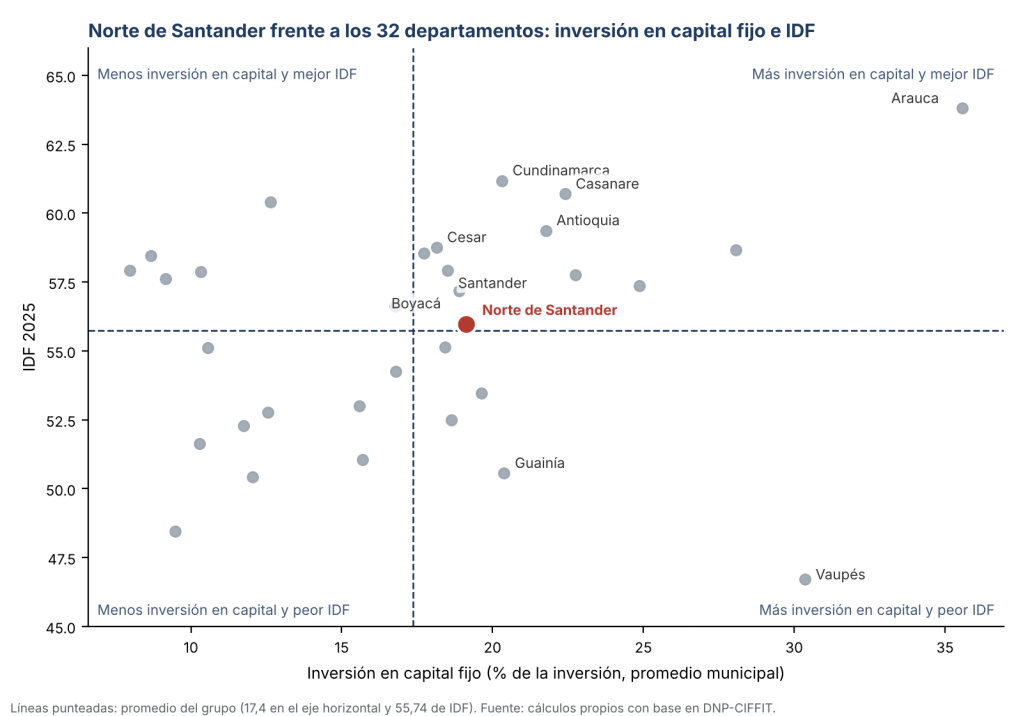
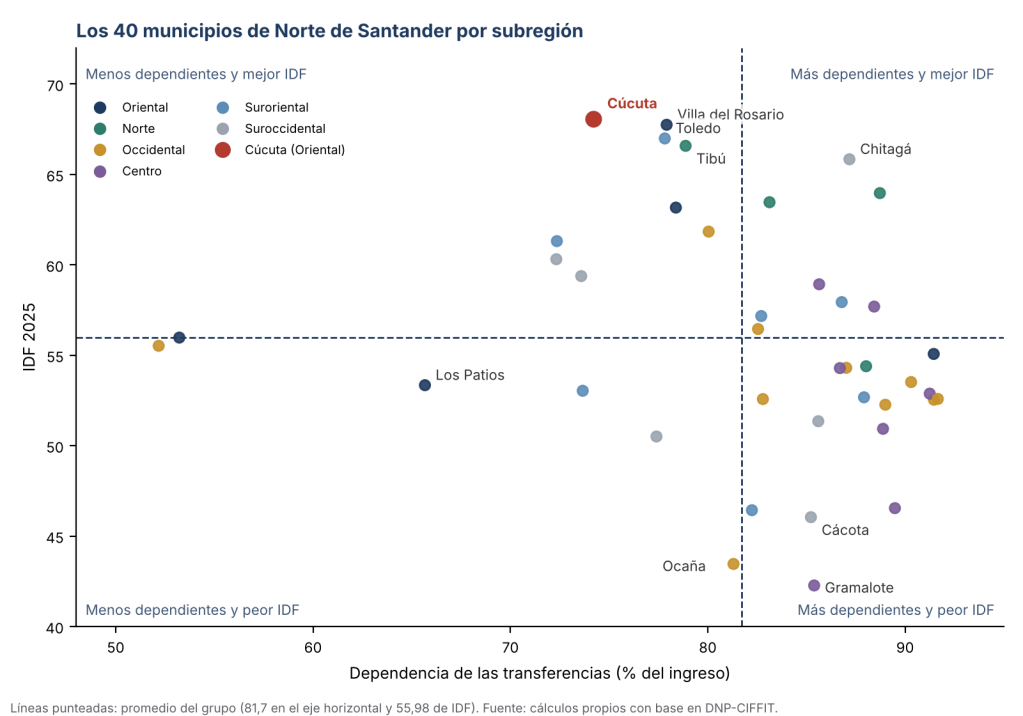
Los cuadrantes se leen así: cada punto es un departamento o un municipio, el eje vertical es el IDF y las líneas punteadas marcan el promedio del grupo. Dos cruces más completan el cuadro.
Inversión en capital fijo frente a desempeño. Aquí el eje horizontal es la parte de la inversión que se va a obras durables: vías, equipamientos e infraestructura. Norte de Santander está arriba a la derecha, con 19,1% frente a un promedio de 17,4%, junto a Antioquia, Cundinamarca, Santander y Arauca. Es una fortaleza real, aunque modesta: el departamento está cerca del centro del gráfico, lejos de Arauca, que invierte el 35,6% en capital fijo y tiene el mejor IDF del país.
Los 40 municipios, por subregión. Dentro del departamento, el cuadrante más poblado es el peor: 17 de los 40 municipios dependen de la Nación más que el promedio y tienen un IDF por debajo de él. Allí se concentran los municipios del Centro y el Occidente, como Gramalote, Salazar, Villa Caro, Hacarí, La Playa o Convención. Arriba a la izquierda están Cúcuta, Villa del Rosario, Toledo, Tibú y Chinácota. Ocaña y Los Patios muestran otra cara: dependen menos que el promedio, pero su IDF es bajo, en el caso de Ocaña por el peso de su deuda.
Las fortalezas están en el gasto
Funcionamiento contenido: 35,5 puntos de margen frente al límite de la Ley 617, el tercer mejor registro del país.
Ahorro corriente de 54,1%, sexto entre los departamentos.
Ejecución de la inversión de 92,5% (puesto 9) y un 19,1% de la inversión en capital fijo (puesto 11).
Ningún municipio en «Deterioro», frente al 1,8% en el país.
Las debilidades están en el ingreso y la planeación
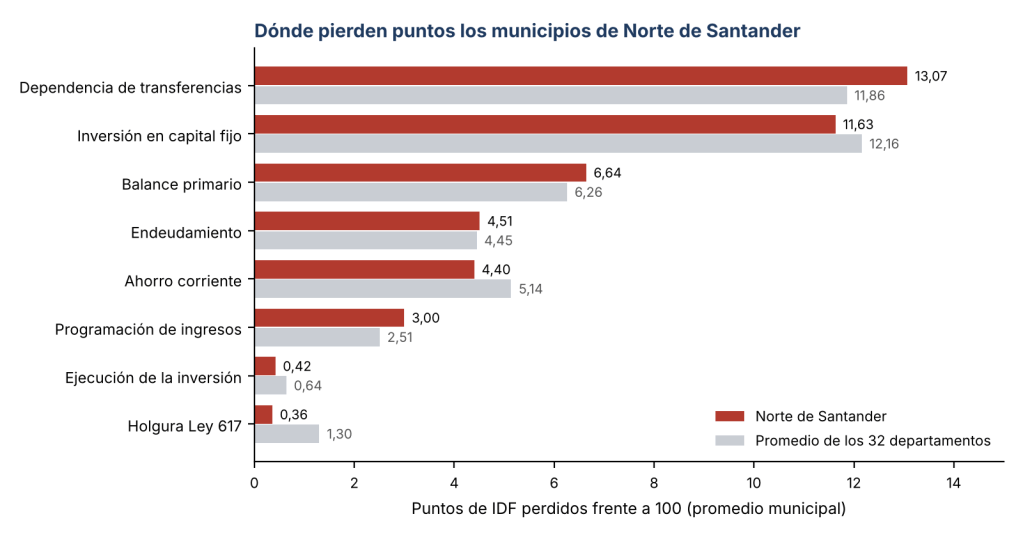
Dependencia. El 81,7% de los ingresos municipales viene de la Nación (puesto 22), en el grupo de La Guajira, Córdoba y Sucre, y lejos de Santander (75,0%) o Cundinamarca (54,1%). Es el indicador que más puntos le resta al departamento.
Presupuestos que no reflejan la realidad. En promedio, los municipios recaudaron el 150% de lo que presupuestaron; 15 de los 40 superaron el 150%, y Pamplonita y Hacarí recaudaron más de tres veces lo programado. El DNP penaliza esa desviación (puesto 23), porque indica presupuestos subestimados o recursos que llegan sin planearse.
Recursos sin ejecutar. El superávit primario promedio es de 12,4% de los ingresos, frente a 8,7% en el país. La plata llega, pero no se convierte a tiempo en obras ni servicios.
Deuda concentrada. Seis municipios superan el 50% de endeudamiento. Ocaña, la segunda ciudad del departamento, llega a 109,6%, obtiene cero en ese indicador y ocupa el puesto 1.053 de 1.103 en el país.
Catastro y esfuerzo propio. Solo un municipio, San Calixto, recibió la bonificación por catastro, frente al 33,6% de los municipios de Antioquia y el 31,0% de Cundinamarca. Solo cinco obtuvieron la de esfuerzo propio.
Puntos del IDF perdidos por indicador, promedio municipal. Fuente: cálculos propios con base en DNP-CIFFIT.
Dos departamentos fiscales
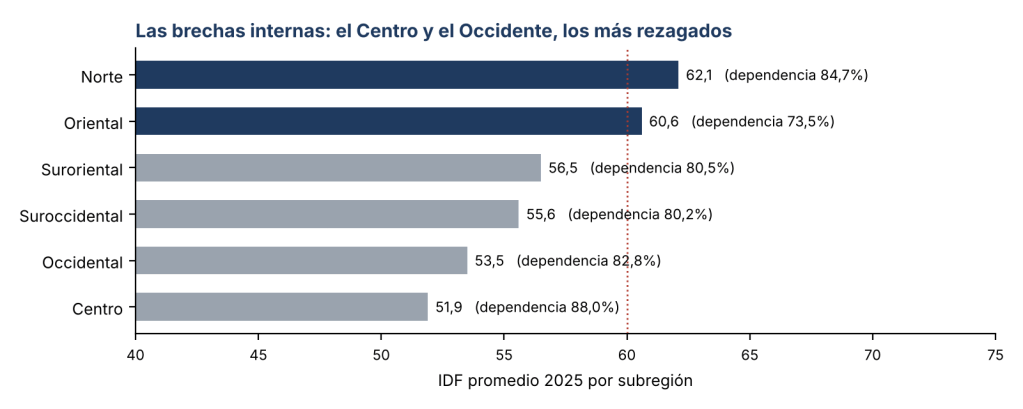
Las subregiones Norte (62,1) y Oriental (60,6) superan los 60 puntos; el Centro (51,9), con una dependencia de 88%, y el Occidente (53,5), arrastrado por Ocaña, son las más rezagadas. Dos datos rompen lugares comunes: los ocho municipios PDET del Catatumbo tienen un IDF promedio de 57,7, algo mayor que el resto del departamento (55,6), y en el área metropolitana Los Patios, que pertenece a la tipología 1, ocupa el puesto 757 del país.
Subregiones según la división de la Gobernación. Fuente: cálculos propios con base en DNP-CIFFIT.
Qué puede hacer la Gobernación
Catastro multipropósito con escala departamental, que agrupe a los municipios de categoría 6 y les dé cofinanciación.
Asistencia técnica en hacienda municipal: presupuestos de ingresos realistas, Marco Fiscal de Mediano Plazo y fiscalización del predial y el ICA, con apoyo de universidades y la ESAP.
Banco de proyectos subregional para convertir el superávit sin ejecutar en inversión, con prioridad en el Centro y el Occidente.
Seguimiento a la deuda de los municipios más expuestos, empezando por Ocaña.
Un tablero público anual del IDF por municipio y subregión, con metas de cuatrienio.
Norte de Santander no tiene un problema de despilfarro: tiene un problema de ingresos propios, de planeación y de brechas territoriales. Ahí está la agenda.
Nota metodológica: los valores departamentales son promedios simples del IDF de los municipios y no corresponden al IDF de la Gobernación, que el DNP calcula por separado. Fuente: DNP-CIFFIT, Consulta IDF Municipios, vigencia 2025, total nacional (consulta del 10/11/2026); cálculos propios.
El Departamento Nacional de Planeación publicó el Índice de Desempeño Fiscal (IDF) de los municipios para la vigencia 2025. Cúcuta obtuvo 68,07 puntos y quedó primera entre los 40 municipios de Norte de Santander. Es un avance y vale reconocerlo. Pero el titular dice poco si no se miran los componentes del índice y no se compara a la ciudad con quienes de verdad se le parecen.
Primera en casa, promedio en su grupo
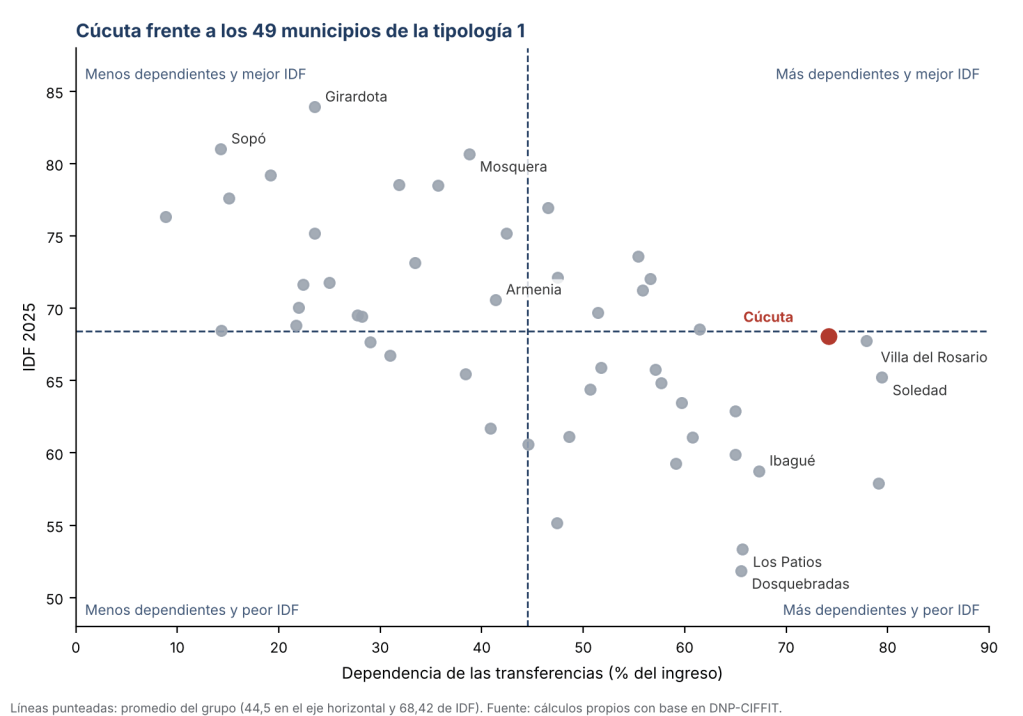
Ser primera en el departamento significa superar a 36 municipios de categoría 6. La comparación pertinente es otra. En la tipología 1, el grupo de 49 municipios con mayores capacidades fiscales e institucionales del país, Cúcuta ocupa el puesto 27 y queda por debajo del promedio del grupo (68,42). En el país es la número 108 de 1.103. Con 68,07 sigue en el rango «Vulnerable» (60 a 70), mientras 20 municipios de su grupo ya están en «Solvente» o «Sostenible».
Entre las 31 capitales el resultado sí es bueno: Cúcuta es séptima, detrás de Bogotá, Medellín, Barranquilla, Armenia, Cartagena y Montería, y por delante de Valledupar, Manizales, Cali, Pereira, Villavicencio y Bucaramanga. Ese punto hay que reconocerlo.
El problema es estructural: depende de la Nación
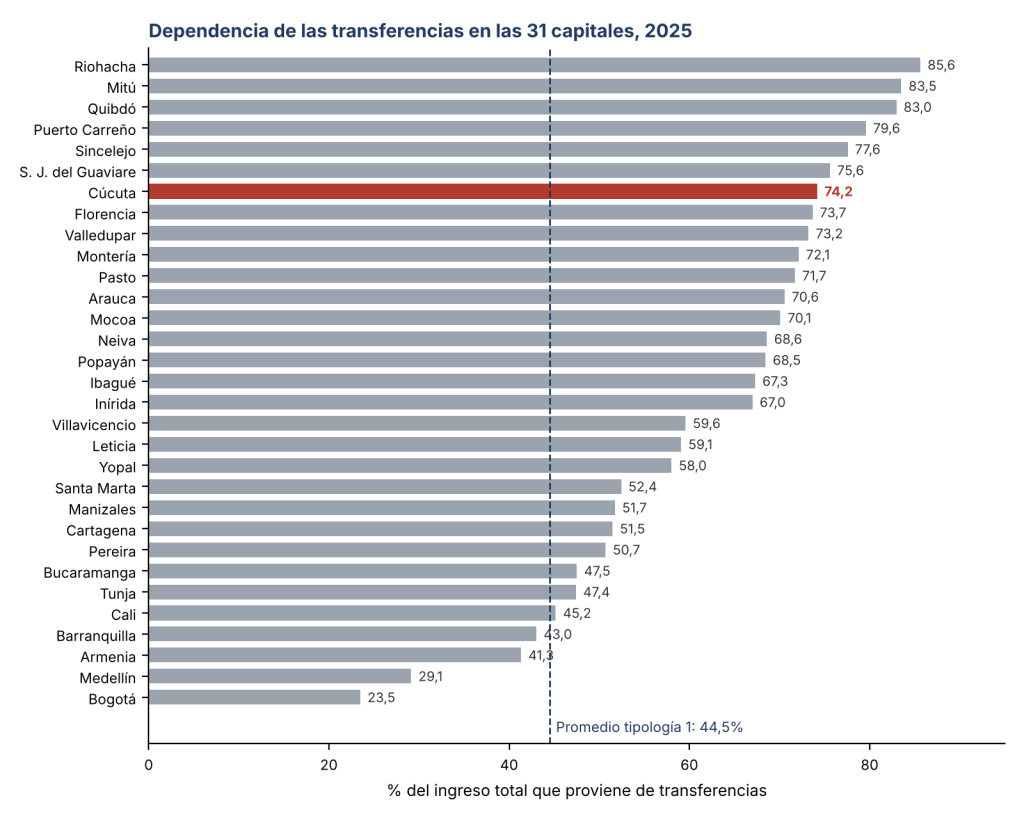
De cada 100 pesos que recibe Cúcuta, 74 son transferencias de la Nación. El promedio de su tipología es 44,5%. Entre las capitales, solo seis dependen más: Riohacha, Mitú, Quibdó, Puerto Carreño, Sincelejo y San José del Guaviare. Bucaramanga (47,5%), Pereira (50,7%) y Manizales (51,7%), también certificadas en educación, dependen entre 22 y 27 puntos menos. Cúcuta tiene el puntaje de una capital intermedia, pero el nivel de ingresos propios de una capital periférica.
Fuente: cálculos propios con base en DNP-CIFFIT, IDF Municipios 2025.
Tres cuadrantes, tres lecturas
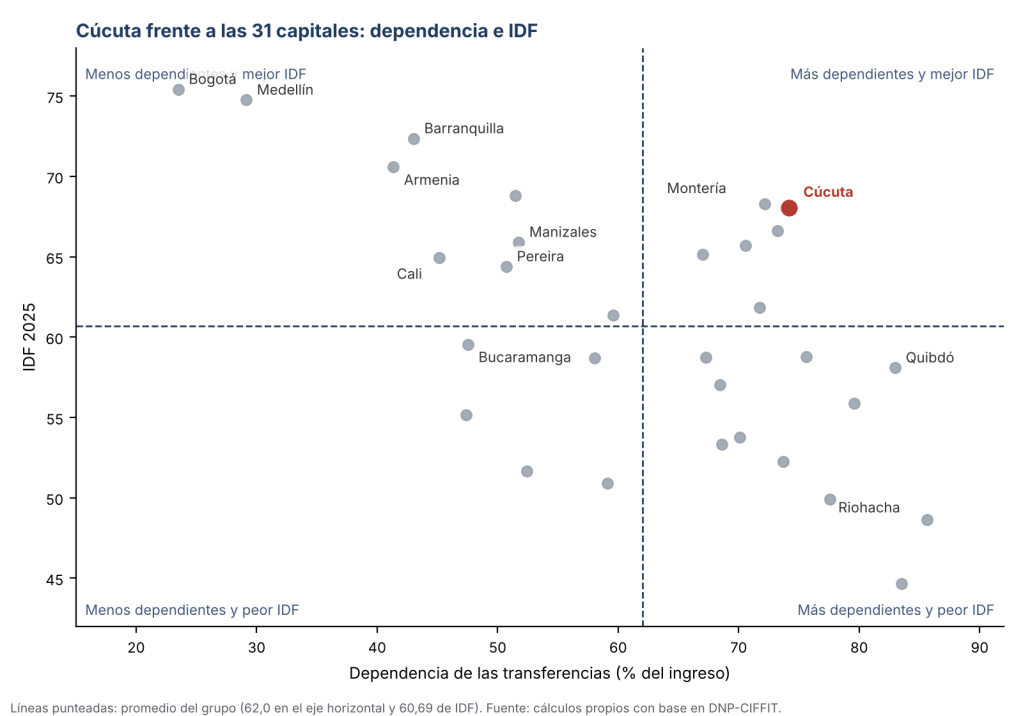
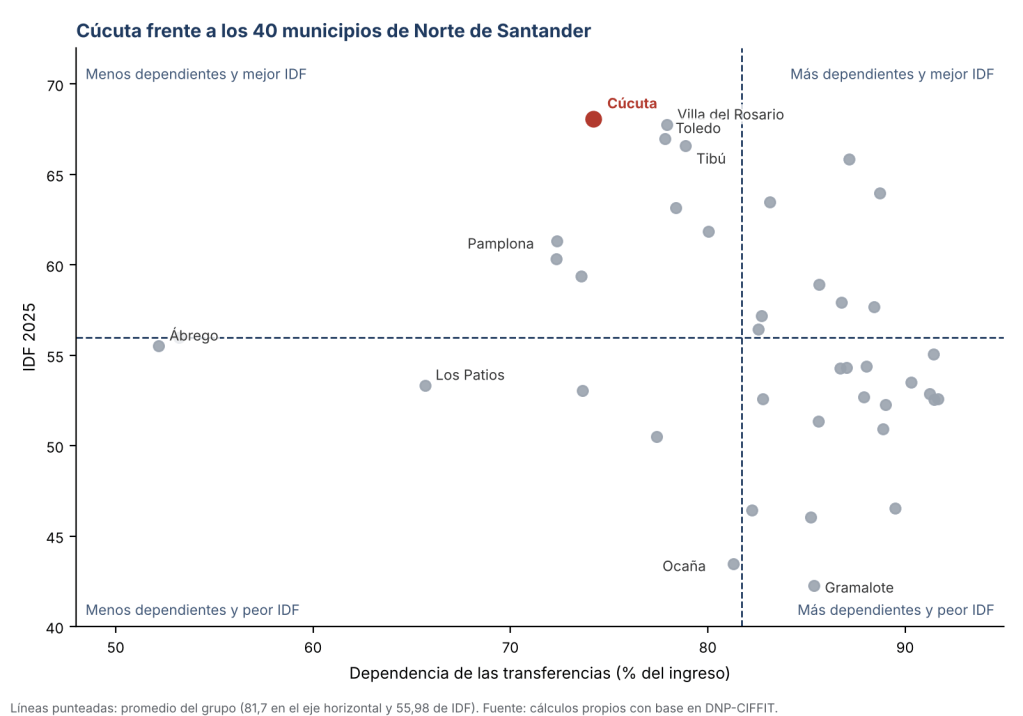
Los siguientes gráficos cruzan dos variables: en el eje horizontal, cuánto depende cada municipio de las transferencias de la Nación; en el vertical, su IDF. Las líneas punteadas marcan el promedio del grupo y dividen el plano en cuatro cuadrantes. Lo deseable es estar arriba a la izquierda: poca dependencia y buen desempeño. El punto rojo es Cúcuta.
Frente a las capitales. Cúcuta está arriba a la derecha: su IDF supera el promedio de las capitales (60,7), pero depende de la Nación bastante más que ellas (74,2% frente a 62,0%). Comparte ese cuadrante con Montería, Valledupar, Pasto, Arauca e Inírida. Las capitales que combinan buen desempeño con baja dependencia, como Bogotá, Medellín, Barranquilla, Armenia, Pereira o Manizales, están al otro lado de la línea.
Frente a su grupo, la tipología 1. Aquí la lectura cambia. Cúcuta queda abajo a la derecha, justo bajo la línea del IDF promedio del grupo (68,42) y muy lejos en dependencia: el promedio de la tipología es 44,5% y solo tres municipios dependen más que Cúcuta. Los mejores del grupo, como Girardota, Sopó o Mosquera, dependen de la Nación menos del 40%.
Frente a los municipios de Norte de Santander. En casa, Cúcuta sí está en el mejor cuadrante: menos dependencia que el promedio departamental (81,7%) y el IDF más alto. Ahí la acompañan Villa del Rosario, Toledo, Tibú, El Zulia y Chinácota, entre otros. Esta es la comparación que explica la celebración, pero también la menos exigente: frente a municipios rurales de categoría 6, casi cualquier capital sale bien.
Leídos juntos, los tres cuadrantes cuentan la misma historia: Cúcuta se ve mejor cuanto más débil es el grupo con el que se compara. Frente a sus verdaderos pares, la dependencia la saca del cuadrante deseable.
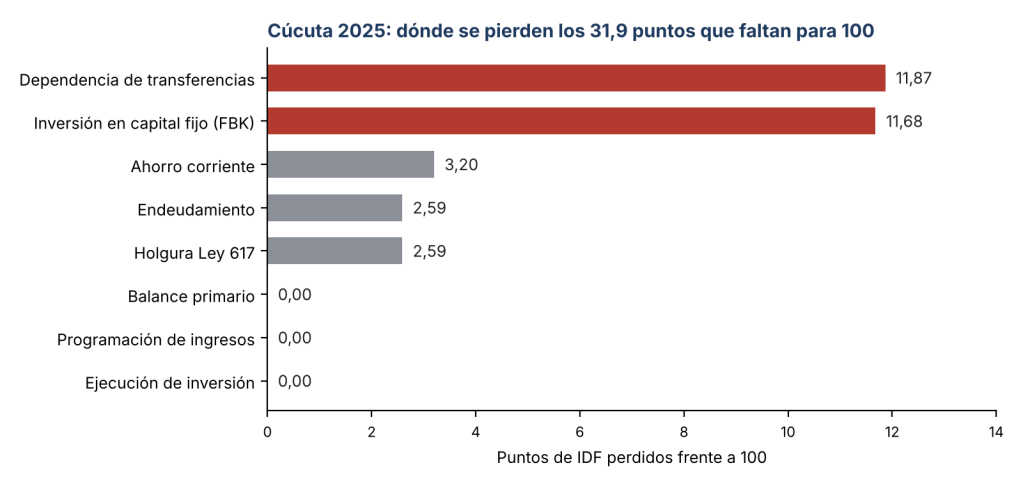
Dónde se pierden los puntos
A Cúcuta le faltan 31,9 puntos para llegar a 100. De ellos, 23,5 se pierden en solo dos indicadores: la dependencia de las transferencias (11,9 puntos) y la baja inversión en capital fijo (11,7). Apenas el 10,3% de la inversión se destinó a formación bruta de capital fijo, es decir, a vías, equipamientos e infraestructura, frente a un promedio de 16,5% en su tipología.
Puntos perdidos = (100 − calificación del indicador) × peso en el índice. Fuente: cálculos propios con base en DNP-CIFFIT.
Hay otras dos alertas. La holgura frente al límite de gasto de funcionamiento de la Ley 617 es de 15 puntos, frente a 29 en promedio en su grupo: el presupuesto tiene poco margen. Y la ciudad obtuvo cero en las bonificaciones por esfuerzo fiscal propio y por catastro, que sí recibieron 20 y 17 municipios de su tipología, respectivamente.
Lo que sí funciona
Cúcuta tiene un endeudamiento bajo (16,2%), un ahorro corriente de 55,2%, un balance primario cercano al equilibrio y una ejecución de la inversión de 97,9%. Las finanzas están ordenadas. El problema no es la administración del gasto, sino que la ciudad ejecuta con disciplina un presupuesto que depende de la Nación y que se va poco a obras durables.
Cuánto subiría el índice con metas alcanzables
Escenario
IDF estimado
Rango
Línea base 2025
68,07
Vulnerable
Dependencia baja a 65%
69,54
Vulnerable
Capital fijo sube a 20% de la inversión
72,14
Solvente
Dependencia igual al promedio de la tipología 1
72,82
Solvente
Capital fijo 20% y dependencia 65%
73,61
Solvente
Aproximación con los demás indicadores constantes; no es una proyección oficial.
Qué hacer
Más recaudo propio: catastro multipropósito, fiscalización del ICA con cruces de información de la DIAN y cobro de cartera del predial. Meta: bajar la dependencia a 65%.
Invertir en ciudad: un piso de inversión en capital fijo en el plan plurianual, con un banco de proyectos listos para cofinanciación y regalías. Meta: 20% de la inversión.
Contener el funcionamiento: que crezca menos que los ingresos corrientes de libre destinación.
Transparencia: un tablero público trimestral con los ocho indicadores del IDF.
El 68,07 es un punto de partida, no una meta. Cúcuta tiene que pasar de administrar bien lo que le transfieren a generar recursos propios e invertir en ciudad.
Nota metodológica: Cúcuta es entidad certificada en educación y maneja recursos de salud del SGP, lo que eleva la dependencia y reduce la participación de la inversión en capital fijo. Fuente: DNP-CIFFIT, Consulta IDF Municipios, vigencia 2025, total nacional (consulta del 10/11/2026); cálculos propios.
Nota Fiscal Territorial 01 · Anexo de sensibilidad
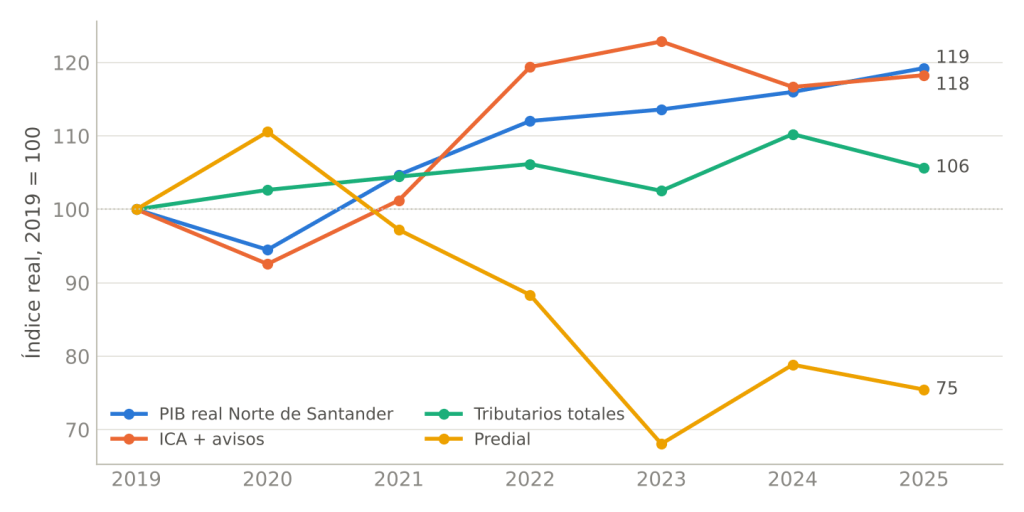
Cúcuta tiene un problema de recaudo más que de gasto: la economía crece, pero el sistema tributario local apenas lo registra.
La Nota Fiscal Territorial 01 mostró que Cúcuta administra más recursos, pero que su recaudo propio no crece al mismo ritmo. Este anexo pregunta qué tanto se mueve ese recaudo con variables que la Alcaldía no controla: el PIB de Norte de Santander, el empleo del área metropolitana, la tasa de cambio y las exportaciones a Venezuela. Para cada impuesto calculé elasticidades, es decir, cuánto cambia el recaudo real, en porcentaje, cuando la variable externa sube 1 %.
+19,2 %
PIB real de Norte de Santander, 2019–2025
+5,7 %
recaudo tributario real de Cúcuta
0,24
elasticidad del recaudo frente al PIB
$48.400 M
que faltaron en 2025 si el recaudo hubiera crecido al ritmo del PIB
Trayectorias
La economía sube; el recaudo se separa
Por cada punto porcentual de crecimiento de la economía regional, los tributos de Cúcuta crecieron menos de un cuarto de punto. Un sistema tributario bien diseñado debería acercarse a una elasticidad de 1. Si Cúcuta lo hubiera logrado, en 2025 habría recaudado unos $48.400 millones adicionales, una suma comparable a todo su servicio de la deuda de ese año.
PIB real de Norte de Santander y recaudo real de Cúcuta, índice 2019 = 100. Fuente: ejecuciones presupuestales de Cúcuta, DANE e IPC DANE; cálculos del autor.
Elasticidades por impuesto
Cada impuesto responde distinto
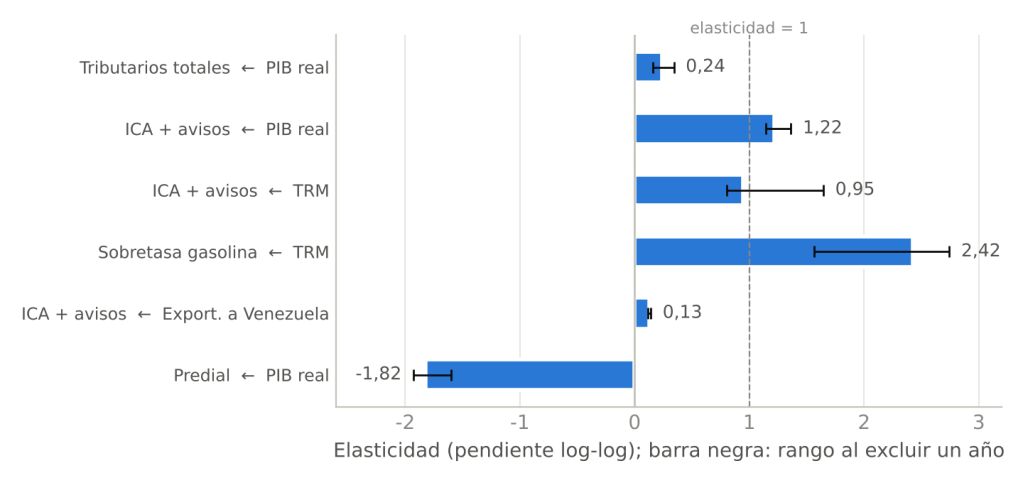
El promedio esconde comportamientos opuestos. El ICA y avisos sigue a la economía: crece 1,22 % por cada 1 % de aumento del PIB y 1,55 % por cada 1 % de aumento en los ocupados de Cúcuta AM. Sus variaciones anuales se mueven con la tasa de desempleo con una correlación de −0,87, la más alta del estudio. Es una buena noticia y un riesgo: el ICA captura el crecimiento, pero también transmite las recesiones al presupuesto casi uno a uno.
Elasticidad (pendiente log-log) y rango al excluir un año a la vez, 2019–2025. Fuente: cálculos del autor.
Impuesto ← variable externa
Elasticidad
Rango (excluyendo un año)
Correlación de variaciones
Tributarios totales ← PIB real
0,24
0,16 a 0,34
−0,03
ICA + avisos ← PIB real
1,22
1,14 a 1,36
0,81
ICA + avisos ← ocupados Cúcuta AM
1,55
1,45 a 2,08
0,69
ICA + avisos ← TRM
0,95
0,81 a 1,65
0,33
ICA + avisos ← exportaciones a Venezuela
0,13
0,12 a 0,14
0,74
Sobretasa gasolina ← TRM
2,42
1,57 a 2,74
0,49
Predial ← PIB real
−1,82
−1,93 a −1,60
−0,46
Predial ← desempleo Cúcuta AM
0,63
0,55 a 1,09
0,59
La tasa de cambio es un canal plausible. En 2024 el PIB creció 2,1 %, el peso se apreció 6 % frente al dólar y el ICA real cayó 5,2 %. La elasticidad frente a la TRM es 0,95, pero su rango es amplio: es una señal, no una medición precisa. Con esa sensibilidad, una apreciación de 10 % podría restar del orden de $13.760 millones al ICA en un año.
El auge exportador nacional casi no llega al recaudo. Las exportaciones colombianas a Venezuela se multiplicaron por cinco entre 2019 y 2025, y la elasticidad del ICA frente a ellas es apenas 0,13. Norte de Santander exporta a Venezuela alrededor de una décima parte del total nacional: buena parte de ese comercio se origina y tributa en otras ciudades.
La sobretasa a la gasolina es muy sensible a la TRM (2,42). Desde 2023 su recaudo real cayó cerca de 30 %, lo que es compatible con menores ventas legales de combustible. Antes de atribuirlo al contrabando hay que separar precio y volumen con los galones reportados en el SICOM.
Predial
El predial no depende del ciclo, sino de la gestión
El predial perdió 24,5 % de su valor real entre 2019 y 2025, y en 2025 recaudó apenas el 60,8 % de lo presupuestado. Su elasticidad negativa frente al PIB no significa que el crecimiento reduzca el recaudo: muestra que el predial siguió su propia trayectoria descendente mientras la economía crecía.
El mercado laboral descarta que la caída se deba a la capacidad de pago de los hogares. El predial bajó mientras el desempleo de Cúcuta AM caía de 15,6 % a 11,7 % y los ocupados aumentaban. La explicación está en variables administrativas: avalúos desactualizados, incorporación de predios, cartera y beneficios tributarios. Solo conservar su valor real de 2019 habría significado $26.700 millones adicionales en 2025.
Prioridades: fortalecer el predial con actualización catastral, depuración de cartera y cobro efectivo, y planear el presupuesto ante la volatilidad del ICA, con una regla de estabilización para los ingresos más expuestos al ciclo y a la frontera.
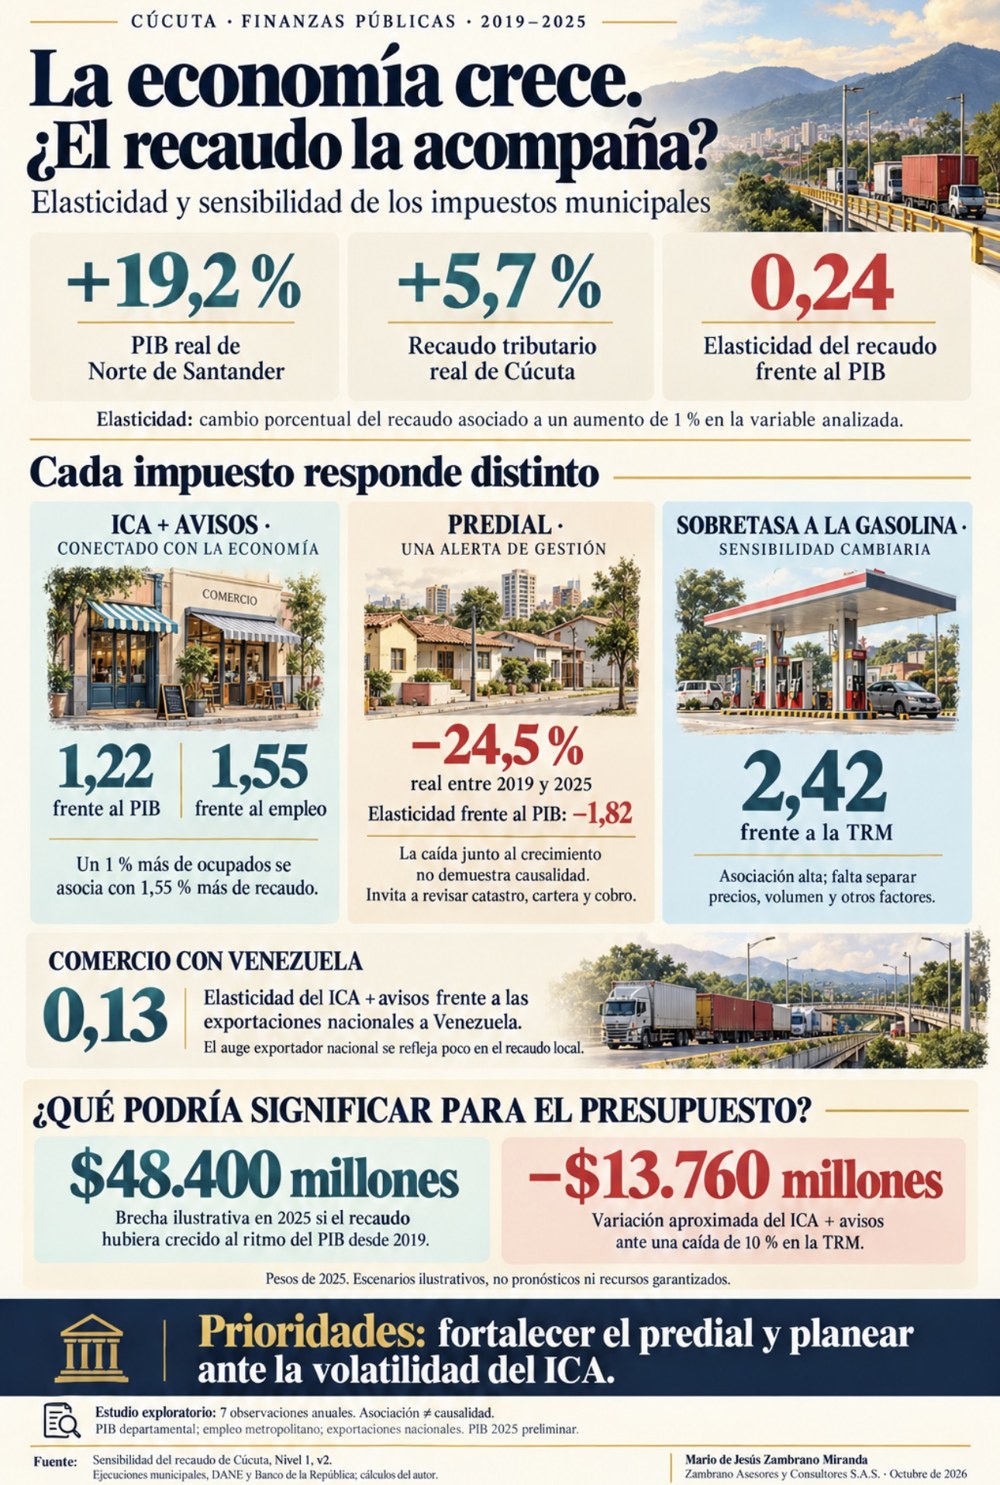
Infografía
El estudio en una página
Toque la imagen para verla en tamaño completo.
Alcance: estudio exploratorio con siete observaciones anuales; describe asociaciones, no relaciones causales. La pandemia, la reapertura de la frontera en 2022 y los cambios tributarios coinciden en la misma ventana. El PIB es departamental, el empleo metropolitano y las exportaciones nacionales. Datos: ejecuciones presupuestales de Cúcuta 2019–2025 (compilación del autor), deflactadas con el IPC de diciembre (DANE); DANE, cuentas departamentales (PIB 2025 preliminar); DANE, GEIH, anexo 23 ciudades (agosto de 2026); Banco de la República, TRM promedio anual; exportaciones a Venezuela según DANE vía Analdex, Cámara Colombo Venezolana y EFE. Cómo citar: Zambrano Miranda, M. de J. (2026). ¿Qué tanto se mueve el recaudo de Cúcuta con la economía y la frontera? Nota técnica complementaria a la Nota Fiscal Territorial 01. Zambrano Asesores y Consultores S.A.S.
Columna publicada en La Opinión (Cúcuta) el 21 de octubre de 2026.
La seguridad hídrica depende tanto de la disponibilidad del agua como de la capacidad institucional para gobernarla, y eso exige coordinar a la Nación, las autoridades ambientales, los municipios y las comunidades. La calidad del agua mejoró entre 2015 y 2024, pero la falta de registros rurales impide afirmar que el agua sea segura; la columna propone priorizar 22 municipios y asumir compromisos concretos.
«la seguridad hídrica depende tanto del agua disponible como de nuestra capacidad para gobernarla»
Notas de Desarrollo Territorial · No. 1 · ESAP Territorial Norte de Santander – Arauca
La seguridad hídrica no depende solamente de disponer de agua; depende también de disponer de instituciones capaces de gobernarla.
Esta Nota nació de la II Cumbre del Agua 2026 de la RAP El Gran Santander (Cúcuta, 15 y 16 de octubre), donde sirvió de soporte técnico a la ponencia de la ESAP. Analiza la gobernanza pública del agua en los 127 municipios de Norte de Santander y Santander desde tres ángulos: la naturaleza del agua como problema público, el marco normativo vigente y la evidencia municipal sobre capacidades y convergencia.
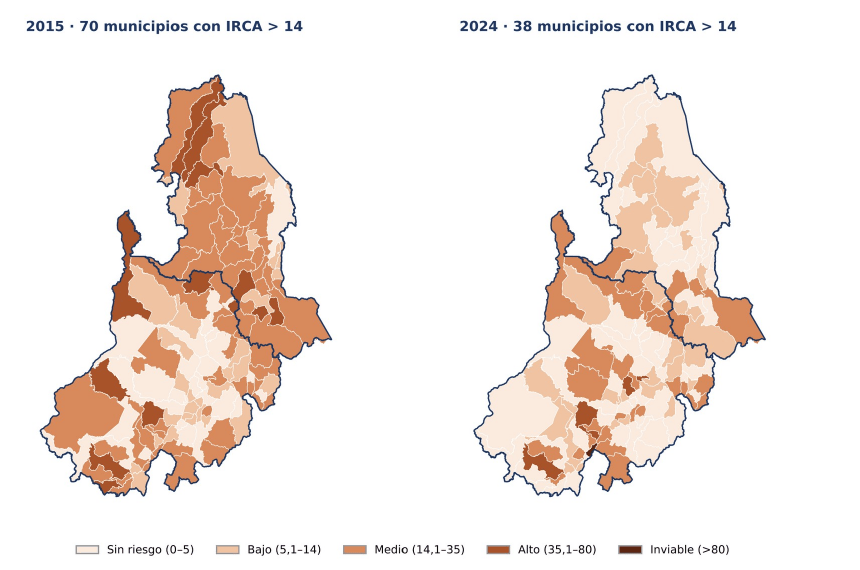
70 → 38
municipios con agua en riesgo medio o mayor (IRCA > 14), 2015 → 2024
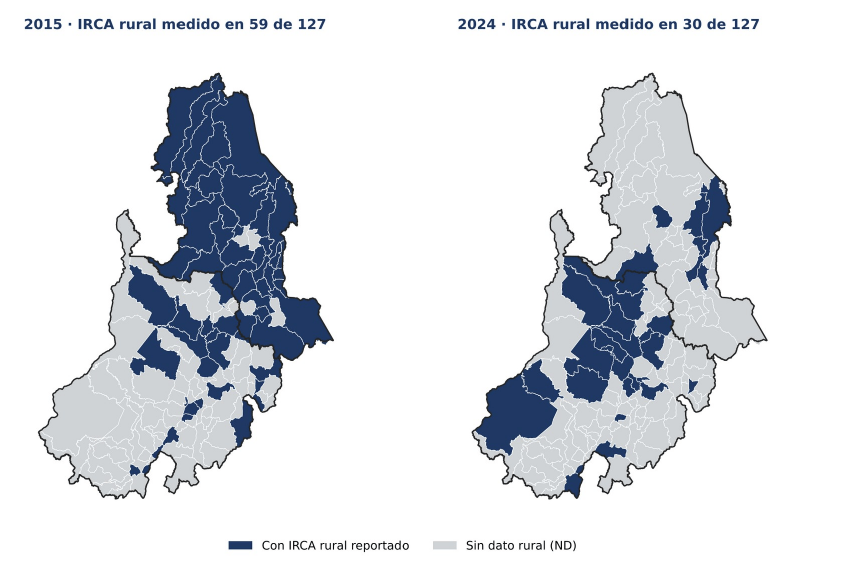
59 → 30
municipios que reportan calidad del agua rural
22
municipios con baja capacidad y agua en riesgo
6%
del Pacto por el Agua (COP 3,5 billones) va a gobernanza
01 · Naturaleza del agua
El agua no es un solo bien
El debate «agua como bien común frente a agua como mercancía» está mal planteado si se toma en bloque. En la cuenca el agua es un recurso de uso común; en la red, un servicio excluible prestado como monopolio natural; en el acueducto comunitario, un bien de club; en el páramo, un servicio ecosistémico con rasgos de bien público; y para beber, un derecho fundamental. Cada forma exige su escala de decisión y su arreglo institucional.
Forma del agua
Escala de decisión
Lógica dominante
Cuenca y acuífero
Cuenca y subcuenca
Abajo hacia arriba, con autoridad ambiental
Red de acueducto
Municipio y área metropolitana
Arriba hacia abajo (regulación)
Acueducto comunitario
Vereda y asociación de usuarios
Abajo hacia arriba
Páramo y bosque
Región y Nación
Financiación pública
Mínimo vital
Nación con ejecución local
Garantía estatal
Por eso la pregunta práctica no es «¿OCDE u Ostrom?», sino qué se decide en cada escala y cómo se conectan las escalas entre sí: una gobernanza policéntrica y anidada. La Política Nacional del Agua 2026-2050 avanza en esa dirección, pero deja abierto el nivel regional.
Entre el Consejo Nacional del Agua y la vereda falta el nivel donde viven las cuencas de la región: Santurbán, Almorzadero, Pamplonita, Zulia, Catatumbo, Lebrija. Ese nivel es regional y, en Norte de Santander, binacional.
02 · Convergencia σ y β · IRCA 2015–2024
La calidad del agua mejora, pero en dos velocidades
Entre 2015 y 2024 el IRCA municipal promedio del Gran Santander bajó de 17,6 a 11,6, y los municipios con agua en riesgo medio o mayor pasaron de 70 a 38. Pero la dispersión regional aumentó: la región no converge como un todo, porque sus dos departamentos van en direcciones distintas.
Índice de Riesgo de la Calidad del Agua (IRCA) por municipio, 2015 y 2024. Fuente: INS–SIVICAP; MGN–DANE.
Indicador
Norte de Santander
Santander
Gran Santander
IRCA promedio 2015 → 2024
23,9 → 6,0
14,7 → 14,2
17,6 → 11,6
Dispersión (σ)
10,6 → 6,8 (converge)
13,0 → 16,7 (diverge)
13,0 → 14,8 (diverge)
Pendiente β
−0,80 (R² 0,63)
−0,52 (R² 0,16)
−0,73 (R² 0,30)
Municipios con IRCA > 14
31 → 5
39 → 33
70 → 38
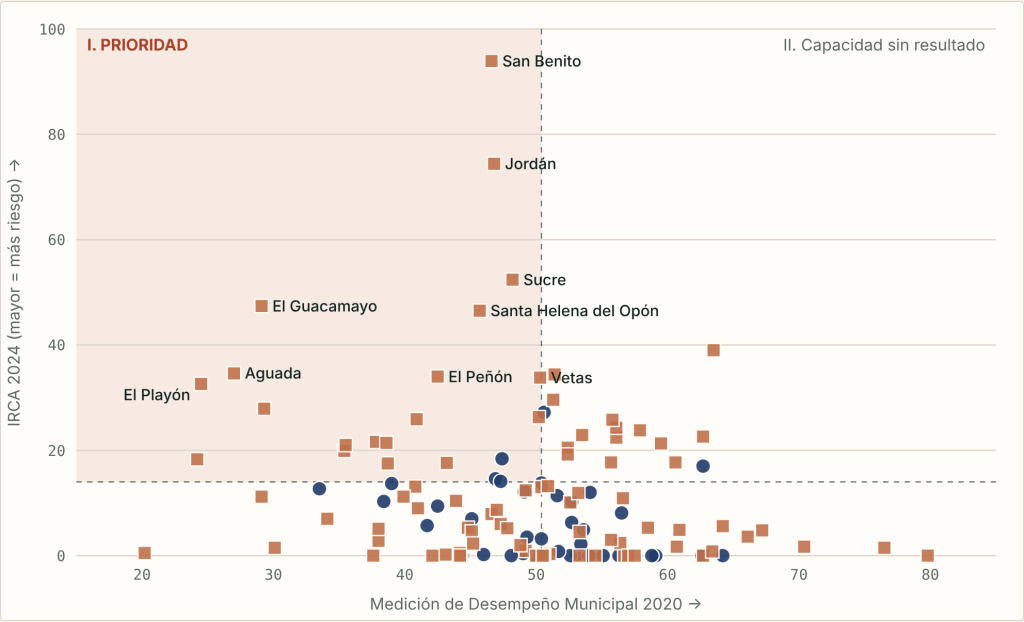
Norte de Santander converge en sentido σ y β. Santander muestra convergencia β sin convergencia σ: los municipios que tenían peor agua mejoraron, pero otros empeoraron, y persisten casos críticos como San Benito (93,9), Jordán (74,4) y Sucre (52,4). Todas las pendientes β son significativas (p < 0,001).
03 · Información
La brecha rural se volvió invisible
En 2015 se reportaba la calidad del agua rural en 59 de los 127 municipios; en 2024, en 30. El retroceso se concentra en Norte de Santander, que pasó de 36 de 40 municipios a 7. Como el IRCA total se calcula sobre las muestras efectivamente tomadas, cuando el campo deja de muestrearse el indicador agregado mejora por un efecto de composición.
Municipios con calidad del agua rural reportada, 2015 y 2024. Fuente: INS–SIVICAP; MGN–DANE.
Lo que no se mide no se gobierna. La mejora urbana de Norte de Santander es real (de 9,7 a 5,3), pero una parte de la caída del IRCA total refleja que el campo dejó de medirse, justo donde la cobertura formal de acueducto es de apenas 25%.
04 · Capacidad institucional y agua
Capacidad y agua van juntas
Al cruzar la Medición de Desempeño Municipal de 2020 con el IRCA de 2024 aparece una asociación moderada pero estadísticamente significativa: a menor desempeño municipal, mayor riesgo en el agua (ρ de Spearman = −0,24; p = 0,007). En el cuartil de menor capacidad, el 41% de los municipios tiene agua en riesgo medio o mayor, frente al 19% en el tercer cuartil. Es asociación, no causalidad.
Cuadrantes según la mediana regional de la MDM 2020 (50,4) y el umbral de IRCA de 14. Círculos: Norte de Santander; cuadrados: Santander.
Cuadrante
Municipios
Lectura de política
I. Baja capacidad y agua en riesgo
22 (19 de Santander)
Focalizar recursos y asistencia técnica
II. Capacidad sin resultado hídrico
16
Revisar la gestión del prestador y la fuente
III. Baja capacidad, agua aceptable
41
Proteger lo logrado y vigilar el campo
IV. Capacidad con resultado
48
Referentes para el aprendizaje entre pares
Los 22 municipios prioritarios son San Benito, Jordán, Sucre, El Guacamayo, Santa Helena del Opón, Aguada, El Peñón, Vetas, El Playón, Contratación, Capitanejo, Charta, Páramo, San Vicente de Chucurí, Zapatoca, Matanza, El Carmen de Chucurí, Molagavita y Tona, en Santander, y Pamplonita, Cucutilla y La Esperanza, en Norte de Santander.
05 · La paradoja regional
Más riqueza no significa más convergencia
Indicador (2025)
Norte de Santander
Santander
PIB por habitante (millones)
17,6
49,6
Pobreza multidimensional
13,3%
6,9%
Municipios con IRCA > 14 (2024)
5 de 40
33 de 87
Municipios en el cuadrante de prioridad
3
19
Santander tiene casi tres veces el PIB por habitante de Norte de Santander y la mitad de su pobreza, pero concentra la mayoría de los municipios rezagados. La convergencia territorial es una construcción de política pública, no un resultado automático del crecimiento.
06 · El Niño 2026
Un mismo choque, tres desenlaces
Bucaramanga, Floridablanca y Girón descartaron el racionamiento gracias a tres fuentes interconectadas, un embalse con unos cuatro meses de autonomía y más de $382.000 millones invertidos en 130 proyectos en diez años. En Cúcuta, Corponor declaró alerta naranja en Pamplonita y Zulia, con recortes de 50% en concesiones productivas y 30% en las de consumo humano; el área metropolitana carece de embalse de regulación. En trece municipios pequeños de Santander hubo racionamiento o carrotanques, y Capitanejo y Oiba declararon calamidad pública. El choque climático fue el mismo; el resultado lo explicó la capacidad institucional.
07 · Pacto por el Agua 2027–2041
COP 3,5 billones, y la gobernanza es lo más pequeño
PTAR y saneamiento1,8 billones · 51%
Plan de Seguridad Hídrica1,5 billones · 43%
Gobernanza e institucionalidad0,2 billones · 6%
Con apenas 6% del monto, el componente de gobernanza es el más pequeño, cuando el caso del Acueducto Metropolitano de Cúcuta muestra que una falla de gobernanza puede inmovilizar inversiones mayores que todo ese componente. Un pacto es un instrumento de gobernanza solo si cambia los incentivos y las reglas de decisión: fuerza vinculante, recursos identificados por fuente y vigencia, responsables con nombre propio y metas de resultado, una secretaría técnica permanente en la RAP con observatorio regional, participación con incidencia y rendición de cuentas anual.
08 · Recomendaciones de política
Seis decisiones, cada una con su indicador
Recomendación
Responsables
Indicador
1. Nodo regional del Sistema para la Gobernanza del Agua: el agua como hecho regional y un Comité Regional del Agua en la RAP, articulado al Consejo Nacional del Agua.
RAP, gobernaciones, MinAmbiente
Comité creado y articulado al CNA a 2028
2. Observatorio regional interoperable con datos abiertos y vigilancia rural obligatoria del IRCA.
RAP, CAR, secretarías de salud, universidades
IRCA rural reportado: de 30 a 127 municipios
3. Focalización por convergencia de SGP, regalías y el Pacto en los 22 municipios prioritarios.
Gobernaciones, PDA, RAP, DNP
Municipios prioritarios con IRCA ≤ 14
4. Gestión comunitaria con respaldo estatal: unidad regional de asistencia a acueductos comunitarios.
RAP, gobernaciones, ESAP, SENA
Acueductos asistidos y con IRCA reportado
5. Instrumentos económicos que vuelvan a la cuenca y uso efectivo del 1% del art. 111 de la Ley 99.
CAR, municipios, departamentos
% del recaudo reinvertido en la cuenca
6. Mesa binacional de cuencas Pamplonita–Táchira–Zulia–Catatumbo y reactivación de la CONACHI.
Cancillería, MinAmbiente, Corponor, RAP
Mesa operando con información compartida
No hay un solo modelo para gobernar el agua, porque el agua no es un solo bien. Hay que gobernarla en varias escalas a la vez, y la región es la que hoy falta. La seguridad hídrica se construye entre lluvias, no durante la sequía.
Datos: INS–SIVICAP (IRCA) y DNP–MDM en datos.gov.co, consulta de octubre de 2026; DANE, Pobreza multidimensional 2025; MinAmbiente, Política Nacional del Agua 2026-2050. IRCA según la Resolución 2115 de 2007. Los resultados describen asociaciones, no relaciones causales. Cómo citar: Zambrano, M. de J. (2026). Gobernanza pública del agua en el Gran Santander: capacidades institucionales, políticas públicas y convergencia territorial para la seguridad hídrica. Notas de Desarrollo Territorial No. 1. ESAP, Territorial Norte de Santander – Arauca.
Explore los 127 municipios: la versión interactiva, con selector por departamento, diagrama de cuadrantes y buscador de municipios, está en el sitio de Zambrano Asesores y Consultores: zambranosas.com.
Escucha ciudadana · Feria del Libro de Cúcuta 2026
Durante la Feria del Libro, 238 personas respondieron de viva voz cuatro preguntas abiertas: qué es la cultura, qué han vivido como cultura, qué significa la Biblioteca Pública Julio Pérez Ferrero y qué le piden. Para quienes respondieron, la cultura es sobre todo memoria y costumbres (45,4%). A la Biblioteca se la asocia con conocimiento (28,6%) y se le pide programación continua (42,9%).
027.4 · Ficha técnica
238
relatos ciudadanos · 31 ago – 5 sep 2026 · 4 preguntas abiertas · análisis de contenido multietiqueta Elaborado por Zambrano Asesores y Consultores S.A.S. para la Biblioteca Pública Julio Pérez Ferrero
305 · Quiénes hablaron
La voz de la Cúcuta joven
Media de 23,9 años (mediana 22). El 59,2% son mujeres, el 38,7% hombres y el 2,1% personas de otras identidades. El 84,5% vive en estratos 1 a 3.
14–17 años30 · 12,6%
18–28 años163 · 68,5%
29–39 años32 · 13,4%
40 años o más13 · 5,5%
Estrato 154 · 22,7%
Estrato 287 · 36,6%
Estrato 360 · 25,2%
Estratos 4–632 · 13,4%
No sabe5 · 2,1%
Los mayores de 40 años y la primera infancia casi no aparecen. Ahí faltan puentes.
306 · Sociedad y cultura · Pregunta 1
La cultura se hereda antes de exhibirse
Cada lomo es una manera de entender la cultura; su altura es el porcentaje de personas que la menciona. Una persona puede aparecer en varios lomos.
45,4%
Memoria y costumbres
38,7%
Identidad y pertenencia
18,9%
Arte y expresión
16,8%
Conocimiento
8,0%
Modo de vida
7,6%
Convivencia
La cultura son costumbres y tradiciones que trascienden por generaciones R012
Esencia heredada de dónde vienes, que te ayuda a identificarte y dejar huella a dónde vayas R185
Modales R009 · respuesta completa
Seis personas, sin que nadie lo sugiriera, nombraron el pastel de garbanzo al contar una experiencia cultural reciente. La memoria de la ciudad también se come.
306.01 · Palabras · Pregunta 1
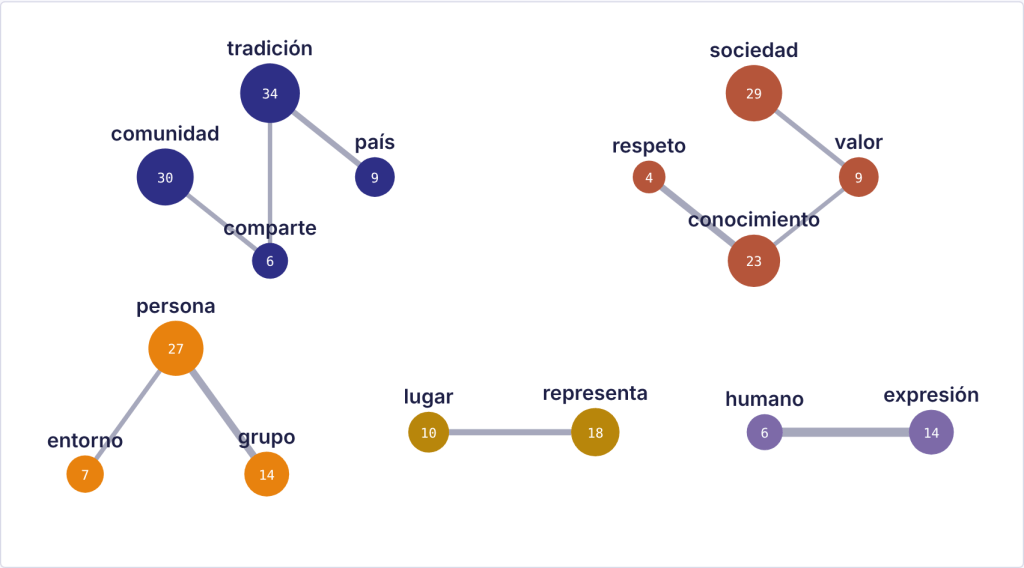
Las palabras de la cultura
Las 15 palabras más usadas al responder «¿qué es la cultura?». El tamaño crece con el número de personas que la usa.
Una línea une dos palabras cuando las mismas personas las usan juntas más de lo esperado por azar (phi ≥ 0,15 y al menos 3 personas). El color agrupa familias de ideas; el grosor, la fuerza de la asociación.
Cinco familias: lo compartido (tradición, comunidad, país), saber y valores, lo social (persona, grupo, entorno), territorio y expresión humana.
«Costumbre», la palabra más usada, no forma pareja fuerte con ninguna otra: es el suelo común de casi todas las definiciones, no una familia aparte.
306.04 · Prácticas · Pregunta 2
Dónde se vive la cultura
La experiencia cultural reciente que cada persona relató, agrupada por lo que vivió. Una experiencia puede caer en más de un grupo; la encuesta se hizo en la Feria del Libro, lo que hace más visible ese tipo de experiencia.
Feria del Libro y lectura59 · 24,8%
Música, danza y arte52 · 21,8%
Viajes y patrimonio44 · 18,5%
Vida cotidiana y trato30 · 12,6%
Gastronomía20 · 8,4%
Fiestas y tradiciones19 · 8,0%
Civismo y solidaridad17 · 7,1%
Religión6 · 2,5%
Deporte4 · 1,7%
18 personas no recordaron una experiencia y 21 relatos no encajan en ningún grupo. Porcentajes sobre 238.
306.05 · Tipologías · Agrupamiento de Jaccard
Seis maneras de definir la cultura
Al agrupar a las 208 personas con definición codificable según las ideas que combinan surgen seis tipos. Las cifras de la derecha indican qué porcentaje de cada tipo menciona cada idea.
Tipo
Memoria
Identidad
Arte
Saber
Cívica
Modo de vida
Memoria heredada 96 personas · 46,2%
100%
42%
17%
4%
3%
10%
Identidad y pertenencia 44 personas · 21,2%
0%
100%
18%
2%
0%
0%
Arte y expresión 24 personas · 11,5%
4%
0%
100%
33%
0%
0%
Saber transmitido 22 personas · 10,6%
45%
14%
0%
100%
0%
0%
Cultura cívica 13 personas · 6,2%
23%
31%
0%
38%
100%
0%
Modo de vida 9 personas · 4,3%
0%
22%
33%
11%
0%
100%
306.06 · Coherencia · Preguntas 1 y 2
¿Se vive la cultura que se define?
Una persona es «convergente» cuando lo que vivió corresponde a su definición: define la cultura como costumbres y relata comer pastel de garbanzo, o la define como arte y cuenta que fue a un concierto.
52,9%
convergentes entre las 174 personas con definición y experiencia codificables
46,7%
esperado por azar (entre 41,4% y 52,3%)
La coincidencia apenas supera lo que daría el azar. Se define la cultura como memoria, pero se vive sobre todo como evento, lectura y viaje. Ahí hay espacio para que la Biblioteca conecte ambas cosas.
027.4 · Bibliotecas públicas · Pregunta 3
Un símbolo que aún no es hábito
En índigo, la Biblioteca como símbolo; en naranja, como tercer lugar (Oldenburg): un sitio cotidiano de encuentro y refugio, distinto de la casa y el trabajo.
Conocimiento y educación68 · 28,6%
Historia y patrimonio56 · 23,5%
Encuentro24 · 10,1%
Refugio y pertenencia21 · 8,8%
Símbolo genérico14 · 5,9%
Libertad y expresión4 · 1,7%
Mi hogar R092 y R161, por separado
Una biblioteca anticuada de Cúcuta, desactualizada… R044 · la crítica también cuenta
Reconocida sin ser frecuentada. La palanca de mayor retorno es convertir el reconocimiento en hábito: horarios, mobiliario, espacios y una programación predecible.
021.2 · Demanda ciudadana · Pregunta 4
Lo que piden y hoy no encuentran
Programación y formación42,9%
Colecciones y lectura23,5%
Condiciones físicas5,9%
Alimentación y cafetería5,9%
Asequibilidad y gratuidad5,0%
Difusión y orientación4,6%
Encuentro y participación4,2%
Mediación digital3,8%
Culturas juveniles2,1%
Por estrato, la oferta puede ser la misma para toda la ciudad; lo que cambia son las condiciones de acceso:
Tema
Estrato 1 (54)
Estrato 2 (87)
Estrato 3 (60)
Programación y formación
24,1%
47,1%
51,7%
Colecciones y lectura
27,8%
23,0%
18,3%
Alimentación / cafetería
11,1%
2,3%
3,3%
Asequibilidad / gratuidad
11,1%
2,3%
0,0%
Difusión y orientación
1,9%
3,4%
10,0%
Condiciones físicas
3,7%
4,6%
11,7%
Agenda cultural permanente R113
Sería mostrar parte de la historia afro y un enfoque en la historia de las mujeres R039
Cursos de lenguaje de señas y más libros de braille R125
19 personas (8,0%) dijeron no saber qué pedir. Es desconocimiento de la oferta, no desinterés.
025.1 · Planeación institucional
Seis líneas estratégicas
Línea
Qué implica
Evidencia
Memoria Viva de Cúcuta
Relatos de barrio, oralidad y cocina tradicional con colegios y líderes.
45,4% define cultura como memoria
Agenda continua y visible
Calendario mensual sostenido en horarios estables.
42,9% pide programación
Colecciones plurales
Autores regionales, historia fronteriza, afro y de mujeres.
23,5% pide colecciones
Acceso y permanencia
Piloto en estrato 1: hidratación, horarios y gratuidad comunicada.
11,1% en estrato 1
Visibilidad de servicios
Señalización, guía de bienvenida y difusión.
10,0% pide difusión en estrato 3
Inclusión juvenil
Accesibilidad (señas, braille) y formatos juveniles.
R125; 5 menciones de subculturas
Hoja de ruta de 90 días: fundación (días 1–15), activación con agenda mensual y piloto de acceso (16–45), profundización con el ciclo Memoria Viva (46–75) y balance con devolución pública a la ciudad (76–90).
Palabras, asociaciones, prácticas, tipologías y coherencia: análisis de texto sobre la base completa con reglas de palabras clave auditables, coeficiente phi, agrupamiento jerárquico de Jaccard (enlace promedio, 6 grupos) y 2.000 permutaciones para el escenario de azar; sus cifras pueden diferir levemente de las del informe. Solo se publican conteos agregados. Fuente: encuesta «Voces con contexto», 238 registros, Feria del Libro de Cúcuta, 31 de agosto al 5 de septiembre de 2026. Codificación multietiqueta: los porcentajes no suman 100%. Público autoseleccionado y joven: no representa a toda la ciudad. Marco: Williams (1958), UNESCO (2009), Oldenburg (1989), Gómez Zapata et al. (2021), IFLA-UNESCO (2022). Análisis: Zambrano Asesores y Consultores S.A.S. para la Biblioteca Pública Julio Pérez Ferrero.
Explore los datos de forma interactiva: la versión completa, con el selector para comparar por género, edad y estrato, está en el sitio de Zambrano Asesores y Consultores: zambranosas.com.
Nota Fiscal Territorial 01 · Recaudo local y transferencias entre 2019 y 2025, ejecución parcial de 2026 y escenarios de mediano plazo.
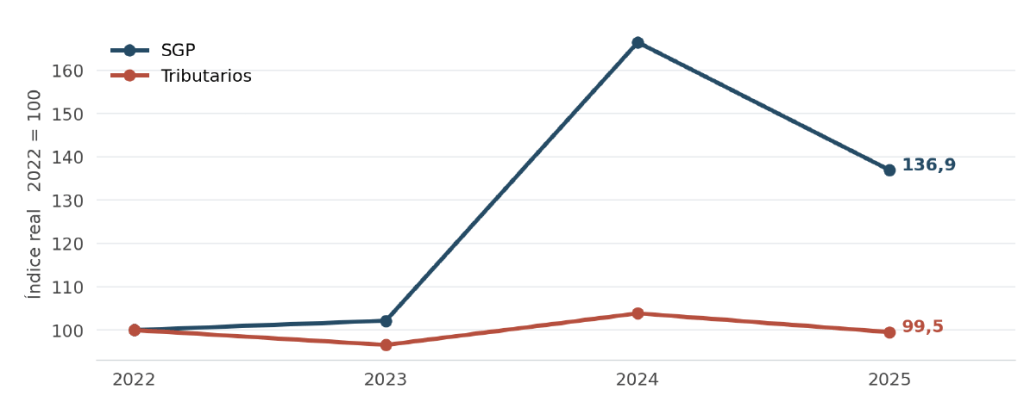
Cúcuta administra un volumen creciente de recursos, pero la capacidad de financiar sus prioridades con ingresos tributarios avanza más despacio. Entre 2022 y 2025, el Sistema General de Participaciones (SGP) aumentó 36,9 % en términos reales; los ingresos tributarios disminuyeron 0,5 %. Esta divergencia describe la composición de las finanzas municipales; por sí sola no demuestra desinterés por recaudar ni un efecto causal de las transferencias sobre el esfuerzo local.
Dos preguntas deben discutirse juntas: cómo reconocer la exposición económica de una ciudad fronteriza y cómo mejorar la gestión de sus fuentes propias. El ICA aporta casi un tercio de los tributos; el predial ha perdido poder adquisitivo y registra una amplia brecha frente al presupuesto de 2025. La frontera ayuda a formular hipótesis sobre la actividad comercial, mientras la gestión catastral, la cartera y la planeación de ingresos exigen una evaluación específica.
69,6 %: peso de las transferencias en el ingreso total de 2025.
32,7 %: participación del ICA en el recaudo tributario de 2025.
−24,5 %: variación real del predial entre 2019 y 2025.
La implicación para la descentralización es clara. Más transferencias pueden sostener servicios y cerrar brechas; una autonomía efectiva requiere además bases tributarias sostenibles, capacidad administrativa y recursos cuyo uso pueda decidir el territorio. Por eso se propone medir los costos fronterizos, fortalecer la gestión del recaudo y crear incentivos compatibles con la equidad territorial y la continuidad de los servicios esenciales.
El presupuesto crece más que la base tributaria
Entre 2019 y 2025, el ingreso total registrado creció 106,6 % nominal y 40,8 % al descontar el IPC de cierre de año. Los tributos aumentaron 55,0 % nominal y 5,7 % real. Su participación en el ingreso pasó de 18,8 % a 14,1 %. El resultado sugiere una menor contribución relativa del recaudo tributario al financiamiento municipal; no mide directamente la libertad para decidir el gasto.
Concepto
2019
2022
2025
Real 22–25
Ingresos totales
1.294.613
1.639.394
2.674.230
35,0 %
Tributarios
243.341
313.668
377.217
−0,5 %
Predial
74.246
79.629
82.175
−14,6 %
ICA
75.653
104.883
123.205
−2,8 %
Avisos y tableros
7.811
16.092
21.590
11,0 %
Sobretasa gasolina
6.987
18.357
15.788
−28,8 %
SGP
n. c.
644.267
1.065.829
36,9 %
Funcionamiento
97.360
124.121
171.970
14,7 %
Servicio de deuda
15.319
40.414
46.465
−4,8 %
Inversión
1.163.395
1.333.050
2.315.826
43,8 %
Tabla 1. Montos ejecutados en millones de pesos corrientes y variación real 2022–2025. n. c.: no comparable; la clasificación del SGP cambia después de 2021.
Figura 1. El SGP y los tributos siguen trayectorias distintas (índice real, 2022 = 100). Fuente: ejecuciones presupuestales de Cúcuta e IPC DANE. El dato del SGP de 2024 está pendiente de conciliación externa; su pico no se interpreta como un cambio permanente.
La dependencia no aumentó de forma continua: las transferencias pasaron de 69,6 % del ingreso en 2022 a 76,2 % en 2024 y regresaron a 69,6 % en 2025. El mayor peso de los recursos de capital en 2025 también altera esa proporción. Conviene distinguir dependencia de transferencias, autonomía de gasto y capacidad de recaudo; son dimensiones relacionadas, pero diferentes.
El ICA conecta la economía con las finanzas locales
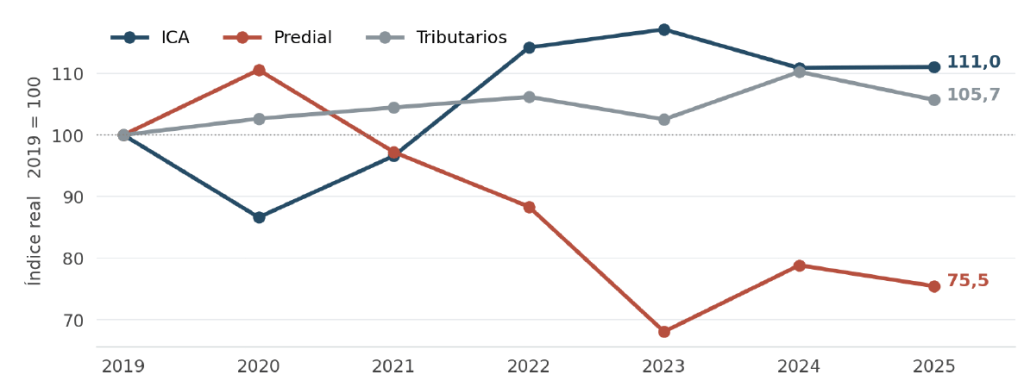
El impuesto de industria y comercio recaudó $123.205 millones en 2025. Representó 32,7 % de los tributos; junto con avisos y tableros alcanzó 38,4 %, frente a 34,3 % en 2019. Esta recomposición aumenta la relevancia fiscal de la actividad económica gravada, que incluye industria, comercio y servicios; no permite atribuir todo el impuesto a las compras venezolanas.
Figura 2. El ICA conserva una ganancia real y el predial pierde terreno (índice real, 2019 = 100). Fuente: ejecuciones presupuestales de Cúcuta e IPC DANE, deflactor de diciembre. Serie descriptiva, sin identificación causal de los efectos de la frontera.
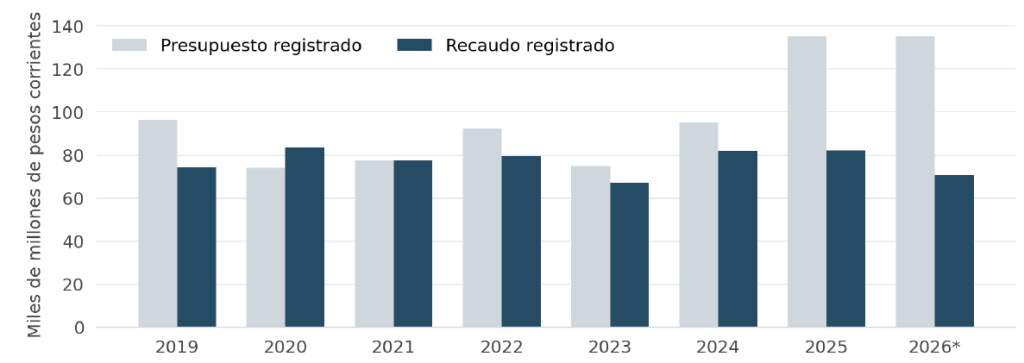
El ICA cayó 13,4 % real en 2020 y se recuperó después, hasta alcanzar el máximo de la serie en 2023. En 2025 quedó 11,0 % por encima de 2019, aunque 2,8 % por debajo de 2022. La coexistencia de pandemia, cambios fronterizos y recuperación económica impide asignar esas variaciones a un único factor. Superó el presupuesto registrado en las siete vigencias completas; en 2025 la relación fue 116,4 %.
Compras venezolanas y transmisión al recaudo
Cuando un comprador obtiene ingresos en dólares y compra en pesos, una apreciación del peso reduce la cantidad de moneda colombiana que recibe por cada dólar. Su decisión final también depende de los precios relativos, los costos de cruzar, la seguridad y la disponibilidad de bienes. La convivencia de peso, dólar y bolívar permite entender el mecanismo; las cifras presupuestales no identifican su magnitud.
La relación entre ventas y caja municipal tampoco es inmediata ni uniforme. Declaraciones, retenciones, anticipos, devoluciones y cobro de cartera pueden distribuir el efecto entre vigencias. Una reducción de ventas en 2026 podría afectar diferentes momentos del recaudo; no puede afirmarse que se trasladará íntegramente a 2027 sin revisar el estatuto y el calendario tributario vigentes.
Sensibilidad ilustrativa. Si el ICA de 2025 hubiera sido 10 % menor, manteniendo lo demás constante, los ingresos tributarios habrían disminuido 3,27 %, equivalentes a $12.320 millones. Es una cuenta de exposición contable, no un pronóstico ni una estimación del impacto de las compras venezolanas.
El predial y la capacidad de gestión municipal
El predial pasó de $74.246 millones en 2019 a $82.175 millones en 2025: aumentó 10,7 % nominal, pero perdió 24,5 % de su valor real. En 2025, el presupuesto creció 42,0 % frente a 2024 y el recaudo apenas 0,6 %. La relación entre recaudo y presupuesto fue 60,8 %; la diferencia ascendió a $52.920 millones. Esa brecha mide la distancia frente a una previsión, no evasión ni proporción de propietarios morosos.
Figura 3. La meta del predial se separa del recaudo en 2025 (miles de millones de pesos corrientes). Fuente: ejecuciones presupuestales de Cúcuta. En 2026 el presupuesto es anual y el recaudo corresponde a junio; no es un indicador de ejecución anual definitiva.
El presupuesto superó al recaudo en cinco de las siete vigencias completas. El salto de 2025 debe contrastarse con los supuestos utilizados por Hacienda: actualización catastral, incorporación de predios, tarifas, recuperación de cartera y beneficios. La coincidencia temporal con actuaciones catastrales no prueba que el presupuesto se construyera sobre una actualización fallida.
Actualizar con calidad y medir el resultado
La información oficial de Catastro documenta actuaciones de actualización, revisión de avalúos y atención ciudadana en el Sector 6 durante 2026 [5]. Esta evidencia respalda la necesidad de seguimiento, pero no certifica por sí sola el avance de toda la ciudad ni permite fijar una fecha única de la última actualización integral. Se requiere un balance por sector, número de predios, vigencia y resolución de entrada en vigor.
El predial tiene una base territorial menos expuesta directamente a las compras transfronterizas; aun así, el ingreso de los hogares, la actividad inmobiliaria y la capacidad de pago también pueden deteriorarse con una crisis fronteriza. La gestión debe combinar información predial confiable, revisión de avalúos, atención al contribuyente y cobro efectivo, respetando los límites legales y la capacidad de pago.
La Alcaldía divulgó en 2026 beneficios del Acuerdo 035 de 2025 para inmuebles de función social y nuevas empresas [6]. Es necesario cuantificar su costo y sus resultados, sin atribuirles automáticamente la evolución de 2019–2025. Además, el Acuerdo 020 de septiembre de 2026 modificó disposiciones del estatuto, por lo que cualquier detalle de aplicación exige revisar la normativa consolidada [7].
Combustibles y suelo requieren diagnósticos distintos
Figura 4. Sobretasa a la gasolina y participación en plusvalía, 2019–2025 (miles de millones de pesos de 2019). Fuente: ejecuciones presupuestales de Cúcuta e IPC DANE. Los ceros son valores registrados en la base, no certificaciones de ausencia de obligación tributaria.
La sobretasa no mide directamente el contrabando
La sobretasa a la gasolina pasó de $6.987 millones en 2019 a $20.527 millones en 2023 y a $15.788 millones en 2025. En términos reales aumentó 54,0 % entre los extremos de la serie, pero cayó cerca de 30 % desde 2023. El patrón merece atención por su conexión con las ventas legales de combustibles en frontera.
La sustitución entre combustible legal e ilegal es una hipótesis. También deben examinarse los volúmenes vendidos, los cupos, el tratamiento tributario, los cambios en las condiciones de abastecimiento y los momentos de declaración y giro. Atribuir la trayectoria a la producción de PDVSA o a un diferencial de precios exige evidencia adicional. La comparación pertinente cruza el recaudo con los volúmenes del SICOM y las reglas aplicables a los combustibles de frontera.
La plusvalía depende de hechos y etapas verificables
La participación en plusvalía registra $6.369 millones en 2019, cero entre 2021 y 2023 y $1.419 millones en 2025. El bajo recaudo justifica revisar el instrumento, pero no demuestra por sí mismo que exista una obligación exigible sin cobrar. La Ley 388 de 1997 distingue hechos generadores, determinación del efecto, liquidación y exigibilidad [8].
La revisión debe identificar las decisiones urbanísticas que generan participación, los predios afectados, las liquidaciones, su firmeza, los eventos de exigibilidad, los pagos y los litigios. El recaudo puede ser discontinuo: una reforma del POT no produce de manera automática un flujo anual proporcional. Tampoco debe confundirse esta participación con la contribución de valorización, cuyo fundamento y procedimiento son diferentes.
La articulación entre POT y catastro sigue siendo relevante para ordenar usos del suelo y administrar información predial. Sin cartografía y registros administrativos comparables, una ampliación del área catastral no prueba que los predios urbanos estén tributando como rurales. Lo recomendable es integrar las bases, detectar inconsistencias y documentar las actuaciones necesarias para corregirlas.
El gasto y la deuda reducen márgenes de maniobra
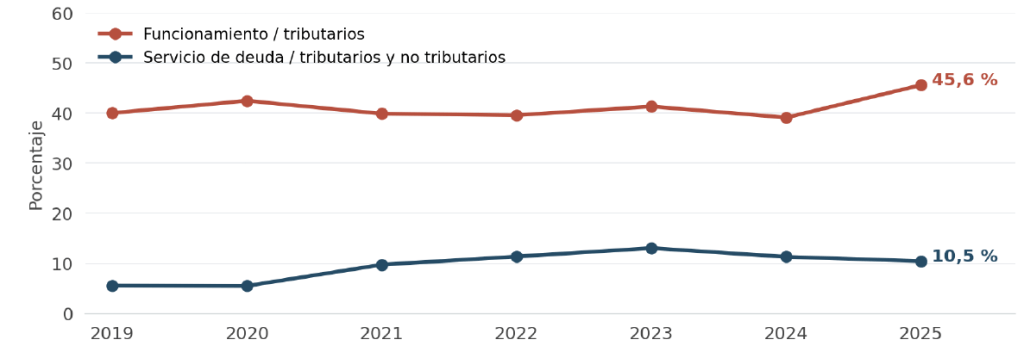
El funcionamiento aumentó 20,4 % real entre 2019 y 2025; en el último año creció 17,5 % nominal, frente a 0,7 % de los tributos. La relación entre funcionamiento y tributarios llegó a 45,6 %. El servicio de la deuda pasó de 5,6 % a 10,5 % de la suma de tributarios y no tributarios. Son señales para examinar el margen financiero, no indicadores legales de las Leyes 617 de 2000 o 358 de 1997.
Figura 5. Compromisos de gasto frente a fuentes locales de ingreso (%). Fuente: ejecuciones presupuestales de Cúcuta. Los cocientes usan denominadores diferentes y no sustituyen los ICLD, el ahorro operacional, el saldo de deuda ni los indicadores normativos.
En 2025 ingresaron $140.750 millones de crédito. Sumados a $197.979 millones de recursos del balance, representaron 12,7 % del ingreso total. Estas fuentes amplían la financiación disponible, pero no equivalen a un crecimiento del recaudo recurrente: el crédito genera obligaciones y el balance requiere identificar destinaciones y compromisos.
Concepto
2027
2028
2029
2030
2031
Servicio de deuda
100.007
107.880
89.221
56.976
52.887
Nuevo crédito
30.000
0
0
350.000
0
Saldo parcial con crédito
−9.613
−50.442
56.643
439.680
91.949
Predial
90.000
92.000
130.000
135.000
138.000
Tabla 2. Escenario de proyección 2027–2031, en millones de pesos.
El escenario incluye una fila denominada «flujo ICLD» que suma predial, ICA, gasolina y avisos; resta funcionamiento y deuda, y agrega crédito. Por eso aquí se presenta como saldo parcial con crédito: omite otras partidas y no constituye un flujo de ICLD certificado. Su resultado de 2030 incorpora $350.000 millones de endeudamiento y no puede presentarse como fortalecimiento autónomo del ingreso corriente.
El escenario también supone una caída de las contribuciones en 2028 y una reducción del funcionamiento en 2029. El predial salta de $92.000 a $130.000 millones en 2029 sin explicación documental. Estas hipótesis requieren sustento; el catastro es una posible explicación, no la única. La inversión registrada como gasto tampoco equivale íntegramente a infraestructura o diversificación productiva.
Una agenda de descentralización con enfoque de frontera
El Acto Legislativo 03 de 2024 fijó una meta del SGP equivalente al 39,5 % de los ingresos corrientes de la Nación, con una transición de doce años desde el año siguiente a la expedición de la ley de competencias; el aumento no puede comenzar antes de 2027 [3]. Esa regla no asegura una fecha automática de inicio. La discusión territorial debe conectar responsabilidades de gasto, recursos y capacidades de gestión.
Reconocer costos y exposición con información verificable
Se propone evaluar un criterio de exposición fronteriza que considere la demanda efectiva de servicios, la población atendida que la financiación no recoge adecuadamente y la sensibilidad de las bases gravables. Su construcción debe evitar el doble conteo entre población residente, migrante y flotante, y descontar los recursos ya recibidos para esas atenciones. La condición fronteriza justifica medir diferencias; el monto de una compensación requiere estimarlas.
Estabilizar con reglas compatibles con la financiación disponible
Un mecanismo de ahorro o compensación debe definir ingresos elegibles, fuente de financiación, umbrales de activación y usos permitidos. No basta con asociar los años de peso débil a una bonanza: la demanda y el recaudo pueden responder de manera distinta. La regla debería apoyarse en ingresos recurrentes comparables y separar las variaciones cíclicas de los cambios normativos, la cartera y las operaciones extraordinarias.
Premiar mejoras sin castigar la menor capacidad fiscal
Los incentivos al esfuerzo local deben considerar el potencial de recaudo, los costos de administración y las capacidades iniciales. Una meta basada solo en recaudo sobre presupuesto puede cumplirse reduciendo artificialmente la previsión. Es preferible combinar el recaudo corriente sobre facturación exigible, la depuración de cartera, la calidad catastral y el avance administrativo. Los incentivos complementarios deben preservar los recursos que financian servicios esenciales y su función redistributiva.
Vincular asistencia técnica con resultados administrativos
El apoyo nacional puede financiar la interoperabilidad de catastro y registro tributario, equipos de fiscalización, capacidad de cobro y estructuración de proyectos. La implementación requiere continuidad y metas verificables; debe acompañar a los municipios con menor capacidad, en vez de interpretar su punto de partida como falta de voluntad. En Cúcuta, la prioridad es explicar la brecha del predial y medir la exposición sectorial del ICA.
Publicar el margen efectivo de decisión
Un reporte anual debería separar ingresos recurrentes, financiación, destinaciones específicas, compromisos y gasto discrecional, e incluir el costo y los resultados de los beneficios tributarios, la cartera, el avance catastral y los resultados de la inversión. La ciudadanía necesita saber cuánto dinero administra la ciudad y cuánto puede destinar a nuevas prioridades. Un observatorio fiscal fronterizo podría integrar esta información con datos de comercio, precios y demanda de servicios.
La autonomía se construye con recursos suficientes y con capacidad para administrarlos. Reconocer la frontera y evaluar la gestión local son tareas complementarias; las cuentas permiten formular esa agenda, siempre que no se les pida demostrar causas que aún no identifican.
Nota metodológica
Las cifras provienen de las ejecuciones presupuestales del municipio para 2019–2025 y de la ejecución a junio de 2026, compiladas por el autor [1], y se expresan en millones de pesos corrientes. Las proyecciones 2027–2031 se examinan solo como escenario, no como marco fiscal oficial.
Los valores reales usan el IPC nacional de diciembre a diciembre, base 2019 [2]: 1,61 % en 2020; 5,62 % en 2021; 13,12 % en 2022; 9,28 % en 2023; 5,20 % en 2024 y 5,10 % en 2025, con un factor acumulado cercano a 1,4668. El IPC de cierre aproxima el poder adquisitivo al final de cada vigencia; no es un deflactor específico del costo de los servicios públicos.
El indicador de tributarios más no tributarios es una agregación analítica y no equivale a los ICLD. Como el registro de transferencias cambia de composición desde 2021, la comparación del SGP se limita a 2022–2025. Las inconsistencias detectadas en la base (diferencias menores entre totales y componentes, la ejecución del SGP de 2024 y el corte semestral de 2026) se trataron con criterio conservador: no se imputaron valores ni se presentaron cifras reconstruidas como oficiales.
Bonet, Pérez y Montero [4] no encuentran evidencia de una relación negativa entre el crecimiento de las transferencias y los recursos propios en su estudio nacional de 1996–2015; comparar ese resultado con cuatro años de Cúcuta no prueba una contradicción ni un desplazamiento causal. El efecto flypaper estudiado por Hines y Thaler [9] describe la respuesta del gasto a las transferencias y no equivale, por definición, a pereza fiscal. El análisis departamental de Sáenz y Alape [10] aporta contexto sobre capacidades heterogéneas, pero su clasificación de Norte de Santander no debe trasladarse al municipio. Esta nota ofrece evidencia descriptiva y preguntas de política, no una evaluación causal.
Referencias
Ejecuciones presupuestales del Municipio de San José de Cúcuta, 2019–2026. Compilación del autor.
DANE. Índice de Precios al Consumidor, comunicado de diciembre de 2025 (8 de enero de 2026). Enlace.
Congreso de Colombia. Acto Legislativo 03 de 2024, que modifica los artículos 356 y 357 de la Constitución. Enlace.
Bonet Morón, J., Pérez Valbuena, G. J. y Montero Mestre, J. L. (2018). Las finanzas públicas territoriales en Colombia: dos décadas de cambios. Banco de la República, Documentos de Trabajo sobre Economía Regional y Urbana 267. Enlace.
Alcaldía de Cúcuta. «Cúcuta unifica la atención y revisa detalladamente los avalúos catastrales del Sector 6». Portal Catastro Multipropósito, 2026. Enlace.
Alcaldía de Cúcuta. Beneficios tributarios del Acuerdo 035 de 2025. Comunicación institucional publicada el 3 de marzo de 2026. Enlace.
Alcaldía de Cúcuta. Acuerdo 035 del 29 de octubre de 2025 y Acuerdo 020 del 8 de septiembre de 2026. Enlace.
Congreso de Colombia. Ley 388 de 1997, artículos 73 y siguientes (participación en plusvalía).
Hines, J. R. y Thaler, R. H. (1995). Anomalies: The Flypaper Effect. Journal of Economic Perspectives, 9(4), 217–226. doi:10.1257/jep.9.4.217.
Sáenz, J. E. y Alape, C. D. (2026). Elasticidades, cargas tributarias y umbrales de saturación fiscal en los departamentos colombianos. Nota de Gobierno 013, ESAP.
Mario de Jesús Zambrano Miranda es licenciado en Ciencias Sociales, economista y magíster en Gobierno y Políticas Públicas. Esta entrada corresponde a la Nota Fiscal Territorial 01 de Zambrano Asesores y Consultores (Cúcuta, octubre de 2026).
Columna publicada en La Opinión (Cúcuta) el 14 de octubre de 2026.
¿Un presupuesto mayor le da a Cúcuta más capacidad para decidir su desarrollo? Entre 2022 y 2025 crecieron las transferencias del Sistema General de Participaciones mientras los ingresos tributarios se mantuvieron casi estables, y el impuesto de industria y comercio depende en parte de compras que cruzan la frontera. La columna propone publicar cuánto margen de decisión tiene realmente el municipio y explicar la brecha del predial.
«La frontera también cobra; nuestra tarea es conseguir que la autonomía alcance para responder.»
Columna publicada en La Opinión (Cúcuta) el 30 de septiembre de 2026.
La frontera de Norte de Santander combina oportunidad con exposición a riesgos: caída de ventas, apreciación del peso, uso simultáneo de pesos, bolívares y dólares, dependencia del recaudo frente a la demanda venezolana y pérdidas por contrabando. La columna propone medir esas exposiciones, crear un observatorio económico y fiscal binacional y desarrollar mecanismos de estabilización y diversificación.
«La frontera siempre nos ha dado oportunidades, pero también cobra.»
Columna publicada en La Opinión (Cúcuta) el 23 de septiembre de 2026.
Descentralizar exige financiación suficiente, capacidad institucional y rendición de cuentas, y los territorios con distintos niveles de desarrollo necesitan tratamientos diferenciados. Que Norte de Santander figure entre los departamentos consolidados no garantiza capacidad en todos sus municipios; por eso la columna pide acompañamiento técnico estable para las zonas más rezagadas.
«Descentralizar en un país desigual exige tratamientos diferenciados.»